





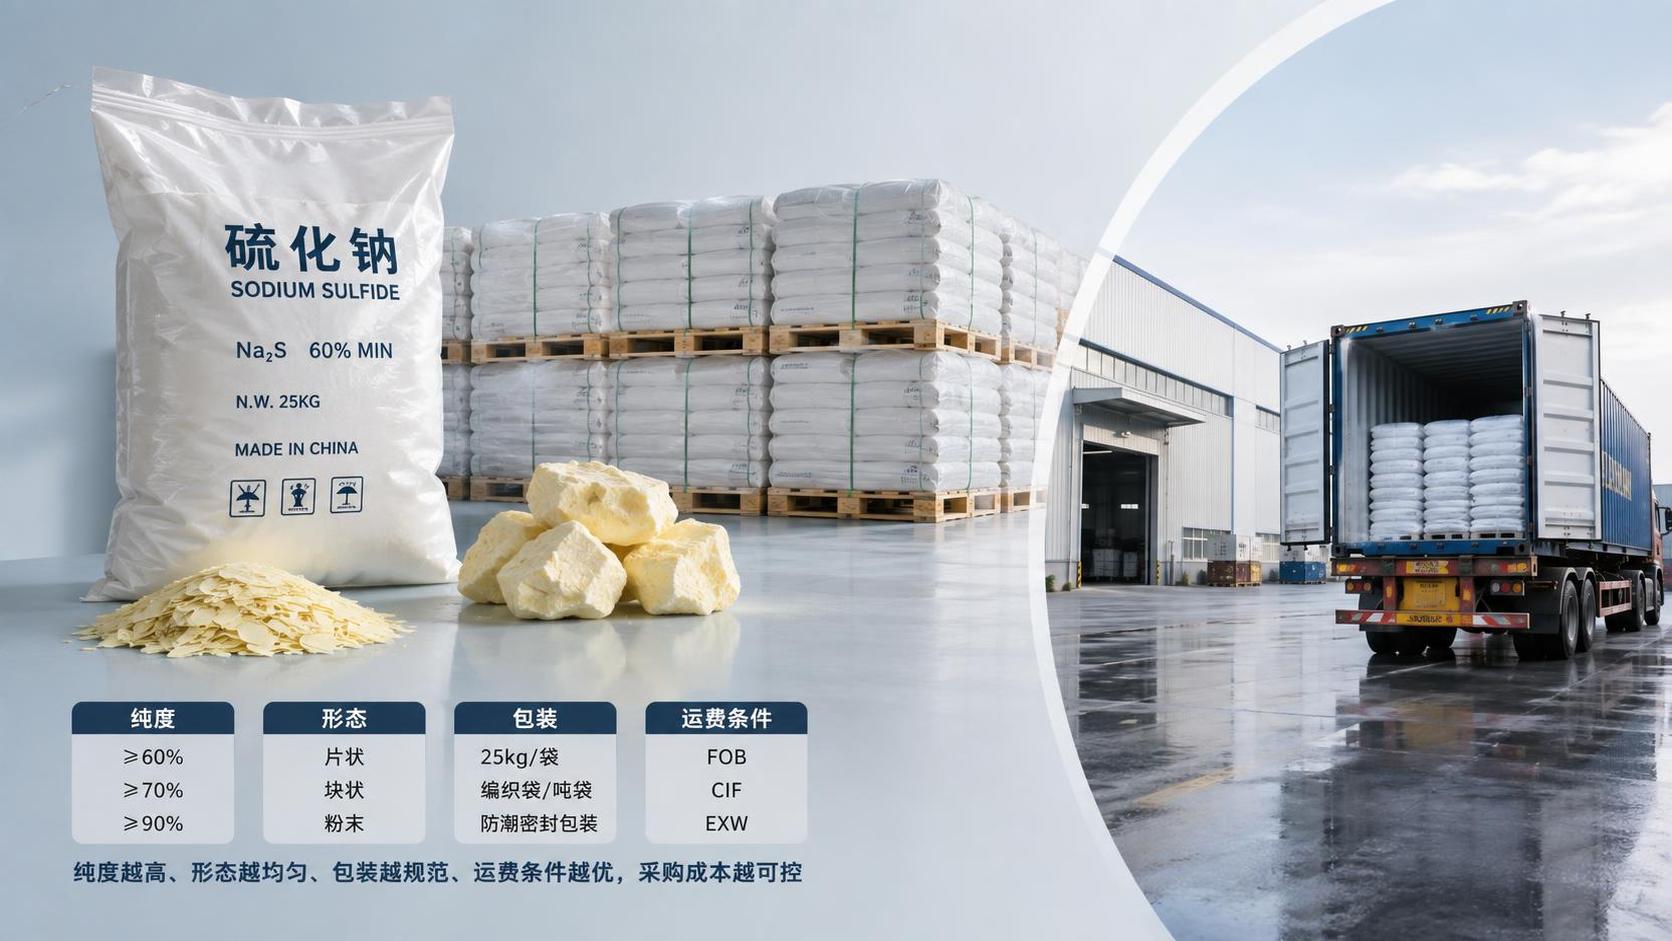
Una aprobación financiera puede parecer sencilla cuando dos proveedores cotizan precios unitarios diferentes para el mismo material. Con el sulfuro de sodio, esta comparación suele fallar una vez que la orden de compra llega al almacén. Una cifra cotizada más baja puede corresponder a un grado con menor contenido activo, una forma física diferente, un embalaje más pequeño o un flete que excluye requisitos de manipulación. El resultado es un ahorro aparente en la etapa de cotización y una variación no planificada en el coste total puesto en destino más adelante.
La regla práctica es comparar elcoste por unidad de sulfuro de sodio utilizable entregado en el sitio requerido, y no simplemente el precio por tonelada indicado en una cotización. La pureza, la forma, el embalaje, el tamaño del pedido, la ruta de envío y la asignación del riesgo de flete influyen en el precio del sulfuro de sodio. Antes de aprobar el gasto, los equipos financieros deben exigir que cada proveedor cotice sobre la misma base técnica y comercial.
La pureza modifica el coste real del material activo
El sulfuro de sodio se compra habitualmente conforme a una especificación declarada de pureza o contenido activo. Una cotización para un producto de menor contenido puede parecer atractiva porque el precio nominal es inferior, pero la producción puede requerir más material para lograr el mismo efecto de proceso. Esto es importante en aplicaciones como el tratamiento de aguas residuales, el procesamiento de tintes, la flotación de minerales, el procesamiento del cuero y la fabricación de productos químicos, donde la dosificación está vinculada al contenido de sulfuro disponible y no únicamente al peso adquirido.
Para realizar una comparación clara, solicite la base del ensayo y calcule el coste del contenido activo. El método básico es:
Precio entregado por tonelada ÷ fracción declarada de contenido activo = coste indicativo por tonelada de material activo.
Por ejemplo, un producto cotizado sobre una base del 60% no debe compararse tonelada por tonelada con una alternativa de mayor grado sin ajustar el contenido activo. El cálculo es solo un punto de partida. El comprador también debe verificar si el certificado de análisis informa el contenido de sulfuro de sodio, si la cifra declarada es un valor mínimo o típico, y si las impurezas o la materia insoluble pueden afectar la dosificación, la filtración, la limpieza de equipos o la calidad del producto.
Un revisor financiero no necesita sustituir la aprobación técnica. Sin embargo, una cotización no debe aprobarse hasta que el equipo operativo confirme que la pureza cotizada coincide con la especificación del proceso existente. Un grado más económico no representa un ahorro si requiere un cambio de proceso, un mayor consumo o un tratamiento adicional de residuos.
Las escamas, los terrones y las formas hidratadas no son intercambiables solo por precio
La forma física afecta tanto al coste de producción del proveedor como al coste de manipulación del comprador. El sulfuro de sodio puede suministrarse en formas como escamas, terrones o material hidratado. Cada opción puede tener un nivel de humedad, método de embalaje, comportamiento de almacenamiento, velocidad de disolución y densidad de carga diferentes.
Las escamas pueden ser más fáciles de dosificar y disolver en algunas operaciones, mientras que las piezas más grandes pueden requerir más tiempo o una manipulación controlada antes de su uso. Los productos hidratados contienen agua como parte del material entregado, por lo que su precio aparente por masa debe evaluarse cuidadosamente frente al contenido activo. No existe una forma universalmente «mejor»; la elección adecuada depende del método de alimentación del sitio, la capacidad de almacenamiento, los controles de exposición y la tasa de consumo.
Las preguntas que ayudan a evitar una comparación engañosa incluyen:
- ¿El material cotizado es anhidro, hidratado o está especificado por contenido activo de sulfuro de sodio?
- ¿Qué forma física se incluye en la oferta y es aceptable para el sistema actual de dosificación o producción?
- ¿El peso neto declarado se basa solo en el producto, excluyendo palés y embalajes?
- ¿El sitio receptor necesitará mano de obra adicional, equipos de transferencia cerrados o una etapa de disolución?
Estas preguntas son relevantes para el presupuesto. Un producto técnicamente utilizable pero más lento de preparar puede añadir costes indirectos de mano de obra. Una forma más conveniente puede justificar un precio de compra más alto cuando reduce la complejidad de manipulación o evita interrupciones en un proceso controlado.
El embalaje forma parte del cálculo del coste entregado
El embalaje suele tratarse como una partida menor, pero puede afectar de forma significativa al precio entregado del sulfuro de sodio, especialmente en pedidos pequeños. El material en sacos ofrece flexibilidad para sitios con almacenamiento limitado o uso intermitente, pero puede aumentar el coste de embalaje, la manipulación manual, la eliminación de residuos y el número de inspecciones de recepción. Las configuraciones de envío más grandes pueden reducir el coste de embalaje por tonelada, pero requieren instalaciones de descarga adecuadas y almacenamiento seco y seguro.
Solicite claridad sobre el tamaño de los sacos, la paletización, la disposición del revestimiento interior, la tolerancia del peso neto y si el embalaje está incluido en el precio cotizado. El equipo receptor también debe confirmar si el sitio puede aceptar de forma segura la configuración propuesta. Una oferta basada en una carga completa de vehículo puede perder su ventaja cuando el comprador carece de espacio para almacenarla sin aumentar los riesgos de exposición a la humedad, manipulación o control de inventario.
Cuando las compras abarcan múltiples insumos químicos, es útil separar los supuestos de embalaje específicos de cada producto en lugar de aplicar una única regla a todas las partidas. Por ejemplo, un material líquido comoSolución de ácido acético 45%/55%/65%/75%/80%/90% puede suministrarse en bidones de PE, IBC o un tanque ISO, mientras que el sulfuro de sodio requiere su propia revisión de embalaje sensible a la forma y la humedad. Consolidar la administración de compras puede ser razonable, pero los cálculos de transporte y recepción deben seguir siendo específicos para cada producto químico.
Las condiciones de flete pueden invertir el orden de dos cotizaciones
El flete no es simplemente el coste de trasladar mercancías del punto A al punto B. Para las compras de productos químicos, el alcance puede incluir recogida, carga, restricciones de ruta, seguro, documentación de exportación, gastos portuarios, servicios relacionados con aduanas, entrega local y acuerdos de descarga. Una cotización que indique «flete incluido» aún necesita un punto de entrega definido y una declaración de lo que sucede si cambian las condiciones de entrega.
El riesgo financiero es mayor cuando un proveedor cotiza precios ex works o tipo FOB y otro cotiza precios con entrega incluida. No son directamente comparables. Una oferta ex works puede excluir el transporte desde las instalaciones del proveedor, mientras que una oferta con entrega incluida puede incluir un destino específico, pero no el tiempo de espera, la entrega en zonas remotas, equipos especiales o cargos provocados por un intento de entrega fallido.
Las condiciones de flete también afectan las decisiones de inventario. Comprar un volumen mayor puede reducir el coste de transporte por tonelada, pero el beneficio financiero debe sopesarse frente al capital circulante, los límites de almacenamiento y las consecuencias de mantener el producto durante más tiempo del previsto. La tarifa de flete más baja no es necesariamente económica cuando obliga a una cantidad de pedido que supera los niveles de inventario seguros o prácticos.
Los descuentos por volumen requieren una prueba de coste total
Los proveedores pueden ofrecer un mejor precio unitario a partir de un umbral de cantidad más alto. Ese descuento debe evaluarse frente a las previsiones de consumo y la capacidad del sitio para almacenar y utilizar el material dentro de sus controles internos. La aprobación financiera debe distinguir entre un beneficio de escala real y un descuento que simplemente traslada el coste al inventario, el almacenamiento o el riesgo operativo.
Utilice la tasa de consumo prevista para evaluar cuánto tiempo permanecerá la cantidad solicitada en el sitio. Después, añada el efecto probable del capital inmovilizado en existencias, la preparación del almacenamiento, la mano de obra de recepción y posibles retrasos en nuevos pedidos si el envío mayor no llega según lo previsto. Un pedido moderado con un programa de reposición fiable puede ser preferible a una compra mayor con un precio principal atractivo pero flexibilidad limitada.
Elabore una hoja de cotización comparable antes de negociar
El documento de compras más útil es una hoja de comparación normalizada. Debe presentar cada oferta sobre la misma base: especificación de contenido activo, forma física, cantidad neta, embalaje, punto de entrega, inclusión del flete, condiciones de pago, validez del precio y período de despacho previsto. Los equipos comerciales podrán entonces negociar desde una posición clara en lugar de pedir a los proveedores que igualen un precio incompleto de la competencia.
Mantenga visibles las excepciones técnicas y comerciales. Si una oferta tiene una pureza, forma de producto o condición de entrega diferente, márquela como no comparable hasta que la diferencia se convierta en un impacto de coste o sea aceptada por el equipo operativo. Esto evita aprobar una cifra menor que en realidad no representa un menor coste total puesto en destino.
Para compras recurrentes, conserve la hoja normalizada junto con el registro de compra. Proporciona una referencia práctica cuando las facturas posteriores difieren de las expectativas iniciales y ayuda a identificar si los cambios procedieron de la especificación del producto, la configuración del envío, las condiciones de flete o el precio subyacente de mercado. Esta disciplina hace que la compra de sulfuro de sodio sea más predecible sin reducir la evaluación a una única cifra cotizada.
Dejar un mensaje
Si está interesado en nuestros productos y desea conocer más detalles, por favor déjenos un mensaje aquí, le responderemos lo antes posible.